小摩:重申网易-S“增持”评级 目标价295港元
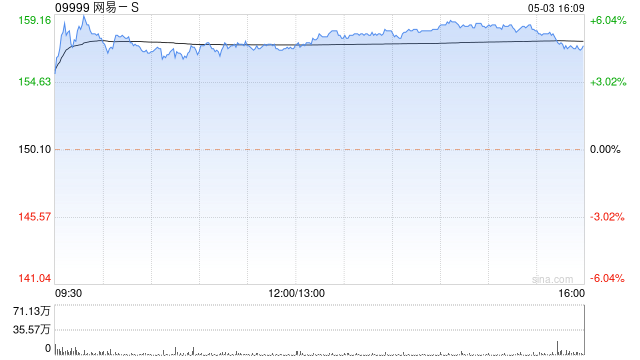
摩根大通发布研报称,网易-S(09999)的估值具有吸引力。经过近期的回调,网易目前的市盈率为13倍,较其过去五年的平均水平折让25%。作为一家在全球市场取得成功的顶级游戏开发商,该行认为网易的现有估值具吸引力。该行重申,网易是该行在中国数字娱乐领域的首选,并维持“增持”评级,目标价为295港元。
根据该行与投资者的交流,主要关注点包括增值税(VAT)提高、Google Genie
3对游戏公司的竞争风险,以及短期内缺乏公司特定的催化剂。该行认为,这些担忧被过度解读。以增值税为例,自2026年1月1日生效的新增值税法规中,线上游戏虚拟物品销售仍适用于6%的增值税,这一税率并未改变。针对竞争风险,摩根大通指出,线上游戏开发是一个需要多方面专业知识的确定性过程,例如游戏玩法设计、游戏内经济、多玩家体验、游戏内平衡及变现模式等,而这些并非像Google
Genie
3这样的World模型所能完全满足。相反,该行认为World模型实际上可以帮助游戏开发者优化开发流程,从而促进收入和利润的增长,具体体现在更快的内容开发速度以及更低的开发成本上。
猜你喜欢
- 2026-10-25沙特首都利雅得国际机场将于25日部分恢复运营
- 2026-10-25又一AI医药“卖水人”股价新高:干湿闭环后 产业迈向下一命题
- 2026-10-24古巴外长驳斥美方所谓“顺道解决古巴”言论
- 2026-10-243只产品同日售罄,主动ETF为何这么火?
- 2026-10-2410月24日热门中概股涨跌不一,台积电涨1.49%,阿里巴巴跌超2%
- 2026-10-24富国银行:中期选举前宜押注美债上涨、做空美元
- 2026-10-24缅因共和党参议员透露特朗普将降低部分加拿大产品关税
- 2026-10-24欧洲股市本周跌超1%:法国财政危机冲击债市,AI融资担忧与油价飙升加剧抛售
- 2026-10-24上海九百:股票交易风险提示公告
- 2026-10-23广田集团:控股股东司法减持致持股比例降至20%
网友评论