中信证券:维持361度“买入”评级 双位数成长势能延续
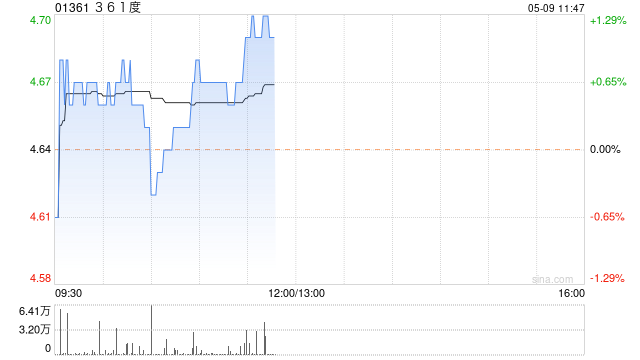
中信证券发布研报称,361度(01361)2025年Q3主品牌线下/童装线下/电商渠道流水同比+10%/
+10%/+20%,符合市场预期,侧面体现了公司突出的产品性价比持续受益当前消费环境。该行预计2025年公司收入有望延续双位数增长势能,并逐渐带动经营性现金流持续改善。长期来看,公司旗下户外品牌One
Way业务以及海外线下批发及跨境电商业务的探索有望为公司提供新的增量,公司有望通过持续的业绩兑现和分红提升推动估值重塑。维持“买入”评级。
猜你喜欢
- 2026-10-10安森美交易落地前夕 Cirrus Logic向新突思科技发起收购要约
- 2026-10-10受燃油价格飙升影响,达美航空下调2026年业绩预期
- 2026-10-10辉煌科技(002296):中标武汉武铁机辆装备有限公司采购项目,中标金额为153.58万元
- 2026-10-09葛卫东、钟革“同框”抢筹,中材科技凭什么成为资本“团宠”?
- 2026-10-09印度取消黄金进口关键税收优惠 推高主要进口渠道成本
- 2026-10-09A股“深V”反转,谁在午后疯狂抄底?
- 2026-10-09密西西比电力预警后,亚马逊如何改造数据中心供电架
- 2026-10-09机器人租金大跳水 日租金从万元跌至不足千元
- 2026-10-08恒顺醋业:公司将于10月21日召开2026年半年度业绩说明会
- 2026-10-08飞天茅台零售均价持平1799元 连续两日迫近1800元
网友评论