大和:李宁复苏势头正在推进 重申“买入”评级
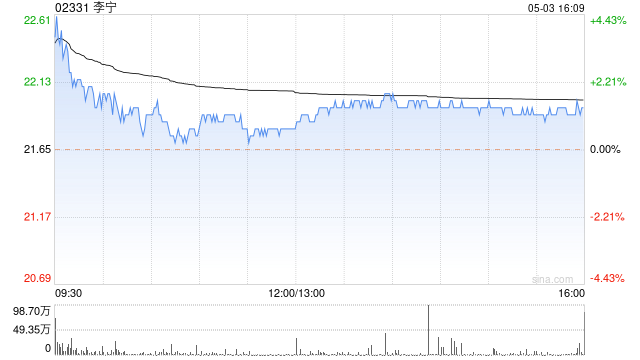
大和发布研报称,李宁(02331)去年末季营运数据优于市场所忧虑情况,略超去年营收指引; 净利润率有望接近10%,料今年业绩扭转颓势,并伴随品牌热度提升,以及新产品及门店推出,基于2026年预测18倍市盈率,重申目标价24港元及“买入”评级。
大和指出,在分析师电话会议中,李宁管理层指2025年营收可能略超先前同比持平之指引,而净利润率将达到“强劲的高单位数”(接近10%)。这些说法大致符合大和预测,应促使市场共识对预测进行小幅上调。大和相信李宁的复苏势头正在推进,并重申其作为中国运动服饰品牌的首选标的。
猜你喜欢
- 2026-10-21突发!知名私募创始人曾昭雄去世,享年57岁
- 2026-10-21中信建投期货:10月21日黑色早报
- 2026-10-21油价与加息预期双驱动 美债收益率曲线走平
- 2026-10-21“A+H”上市阵容持续扩大 多家公司筹划港股IPO
- 2026-10-21中信重工:三项科技成果获2026年度“机械工业科学技术奖”
- 2026-10-20创新药大牛股,前三季度净利最高预增超300%!
- 2026-10-20华泰期货:氧化铝上涨乏力面临成本下滑压力
- 2026-10-20长鑫科技:2026年第二次临时股东会决议公告
- 2026-10-20善水科技:关于召开2026年第二次临时股东会的通知
- 2026-10-20力勤资源:关于为控股子公司提供担保的进展公告
网友评论