中信里昂:维持翰森制药“优于大市”评级 目标价下调至40港元
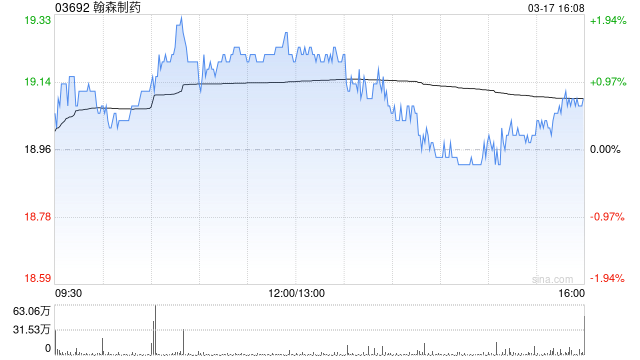
中信里昂发布研报称,翰森制药(03692)2025年下半年业绩强劲,高于市场预期。基于估值基准置换,维持翰森制药“优于大市”评级,但将目标价由43.1港元下调至40港元,减幅7.2%。
该行指出,公司预计产品销售及合作项目收入均将实现双位数增长。展望未来,预计创新药增长及授权收入将继续成为公司2026年的主要增长动力。该行认为,今年将是公司“丰收年”,多个临床试验将有重要数据公布,而多个新药申请有望加快从管线价值向盈利前景转化。
该行将公司2026至28年纯利预测下调6%至12%,以反映授权收入趋于稳定及研发支出增加,因公司将于同期启动更多三期临床试验。该行预测,公司于2026、27、28年收入增长分别为14%、10%、14%,净利润增长分别为9%、12%、16%。
猜你喜欢
- 2026-10-06世界银行上调东亚和太平洋地区今年经济增速预测
- 2026-10-06铃木以低于比亚迪的价格搅动日本微型电动车市场
- 2026-10-06消息称可灵AI拟明年赴港上市,募资至少10亿美元
- 2026-10-06美国股市:科技巨头力撑大盘走高 标普500指数逼近纪录高位
- 2026-10-06英航一架飞往美国芝加哥的波音客机因紧急情况返航伦敦
- 2026-10-06沙特阿美警告全球石油库存接近极限:重建储备可能需要两年
- 2026-10-05盘前:纳指期货跌0.1% 交易员紧盯美债收益率与油价
- 2026-10-05日本8月份服务业扩张速度从五个月高位回落
- 2026-10-05港股午评:恒指跌0.08% 科指涨0.27% 科网股分化 PCB概念股强势
- 2026-10-05申洲国际获SPLENDID STEED INVESTMENTS LIMITED增持145万股 每股作价约34.91港元
网友评论