瑞银:中国再保险升至“买入”评级 目标价上调至1.75港元
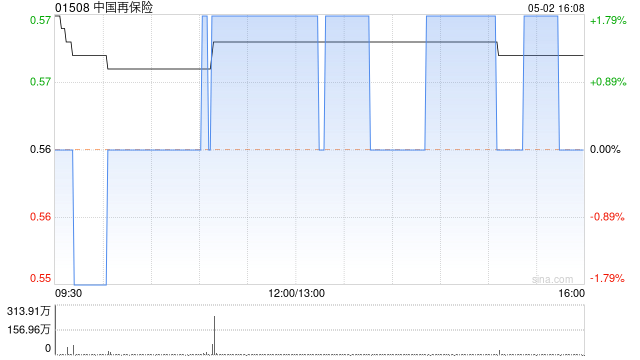
瑞银发布研报称,将中国再保险(01508) 投资评级由“中性”上调至“买入”,目标价由1.7港元上调至1.75港元,预测该公司上半年税后净利润将同比增长10%至69亿元人民币,主要受到保险服务业绩全面增长所带动,而非投资收益。瑞银将中再保2026至2028年每股盈利预测分别上调8%、13%及7%,至0.3元、0.34元及0.35元人民币。
瑞银估计,上半年财险再保险保费同比增长2%,其中境内保费增长3%,受惠于非车险业务比重较高,预期增长幅度将跑赢行业,境外保费则大致平稳。该行预期中再保境内综合成本率同比大致稳定于约96%;境外综合成本率则同比改善4.5个百分点至82.5%,主要因自然灾害损失为2020年以来最低的上半年水平。寿险再保险方面,预期保险服务业绩将录得复苏,受惠于储蓄型业务缩减及部分合约提前终止带来的额外合约服务边际释放。
猜你喜欢
- 2026-10-04伊朗革命卫队近日对7艘“违规”油轮采取行动
- 2026-10-04特朗普威胁韩国要求其投资阿拉斯加LNG管道项目
- 2026-10-03特朗普称美国不会实施柴油出口禁令
- 2026-10-03美联储主席沃什淡化前瞻指引 核心副手讲话仍牵动市场预期
- 2026-10-03百亿A股300909,筹划重要收购!
- 2026-10-03美国9月就业发布后比特币24小时内上涨超过2%
- 2026-10-03七国集团同意释放紧急储备后 特朗普称美国不会禁止柴油出口
- 2026-10-03埃里森表示,派拉蒙与华纳兄弟探索合并后的新公司将命名为天空之舞(Skydance)
- 2026-10-03美国9月新增2.9万个就业岗位,劳动力市场降温
- 2026-10-03欧盟与英国等国磋商释放柴油储备,寻求协调应对美国出口限制压力
网友评论