花旗:石药集团重申“买入”评级 目标价11.50港元
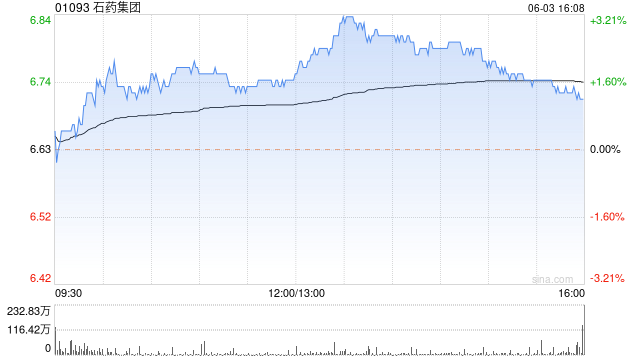
花旗发布研报称,石药集团(01093)发盈喜,预期上半年纯利将介乎59亿至62亿元人民币,对比去年同期则为25.5亿元人民币,意味着同比增长131至143%,显著胜于市场预测的25亿元人民币。该行认为,石药业绩表现远超预期,将其列为制药板块的首选股之一,并维持其“买入”评级和目标价11.5港元。
猜你喜欢
- 2026-10-26东方雨虹:关于债务重组的公告
- 2026-10-26茂化实华:关于新增公司2026年度日常关联交易预估额度的公告
- 2026-10-25节能铁汉:第五届董事会第四十三次会议决议公告
- 2026-10-25西部利得董伟炜:A股或已步入下行周期
- 2026-10-25大众计划在佐治亚新建奥迪工厂
- 2026-10-25伊朗航司外汇供给中断,机票涨价约40%
- 2026-10-25视频丨夏春:从注册制到邀请制,对市场伤害太大
- 2026-10-25利好!300821,净利猛增超19400%!多只A股,业绩爆发
- 2026-10-25以色列央行驳斥内塔尼亚胡利用加密货币规避制裁的提议
- 2026-10-25民调显示:博尔索纳罗与卢拉进入决胜轮前一日支持率持平
网友评论