交银国际:维持新奥能源“买入”评级 目标价升至78.5港元
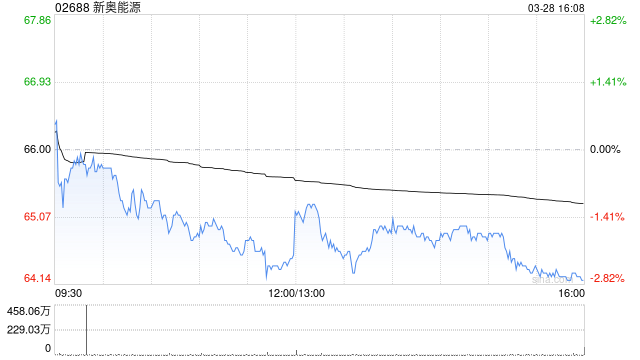
交银国际发布研报称,新奥能源(02688)的私有化计划带来估值提升空间,方案作价有利公司股东。该行指,去年业绩经营方面基本达标,不过利润率小幅低于预期。该行预期,公司今年零售气销售同比增长4.3%,新增接驳量仍同比小幅降2%,泛能销售量同比升18%。该行调整今明两年核心盈利预测1%,估计期内每股盈利同比升7.6%及10.7%。该行将目标价由65.1港元升至78.5港元,维持评级“买入”。
猜你喜欢
- 2026-10-02美联储官员卡什卡利:不知利率升到多高才能遏制通胀 但必须采取行动
- 2026-10-01法国风险上升 对冲基金加大押注欧元走弱
- 2026-10-01图表揭示:上个季度股债市场剧烈震荡
- 2026-10-01外围涨疯了:美光业绩提振市场情绪 美联储本月加息概率下调 韩国芯片出口暴增263%
- 2026-10-01沙特交易所将允许市价单在多个价格档位成交
- 2026-10-01斯特兰蒂斯CEO重申2026全年业绩指引,称转型计划持续推进,公司股价创历史新低
- 2026-10-01礼来备受关注的肥胖联合疗法中期临床试验减重效果提升
- 2026-10-01昆明晋宁融丰村镇银行被罚12.5万元:未按照规定开展客户尽职调查
- 2026-10-01通用磨坊任命首席运营官牵头企业转型
- 2026-09-30官方通报!西南证券原董事长吴坚被查
网友评论