瑞银:降香格里拉(亚洲)目标价至6.37港元 维持“买入”评级
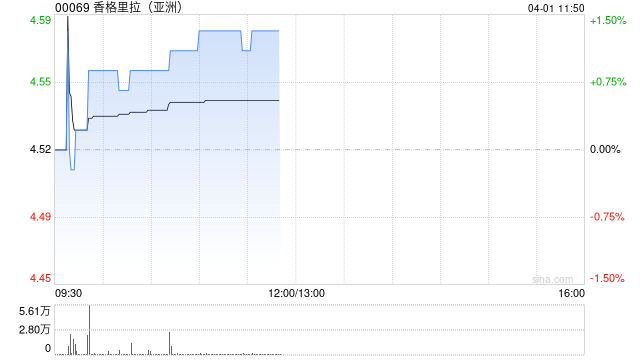
瑞银发布研报称,香格里拉(亚洲)(00069)去年业绩逊预期,目标价由7.09港元下调至6.37港元,主要由于基于宏观风险及平均每间可供出租客房收入压力下调2025至2026年盈利预测,并采用新的2026 EEV/EBITDA预测为8.6倍,而之前的2025 EEV/EBITDA预测为8.2倍,维持“买入”评级。
猜你喜欢
- 2026-10-05盘前:纳指期货跌0.1% 交易员紧盯美债收益率与油价
- 2026-10-05日本8月份服务业扩张速度从五个月高位回落
- 2026-10-05港股午评:恒指跌0.08% 科指涨0.27% 科网股分化 PCB概念股强势
- 2026-10-05申洲国际获SPLENDID STEED INVESTMENTS LIMITED增持145万股 每股作价约34.91港元
- 2026-10-05中华银科技拟延迟刊发2025至26年中期业绩
- 2026-10-05OpenAI首席执行官:人工智能的益处值得承受风险
- 2026-10-05明矾 商品报价动态(2026-10-04)
- 2026-10-05资金逆势加仓,涌入这些方向
- 2026-10-04伊朗革命卫队近日对7艘“违规”油轮采取行动
- 2026-10-04特朗普威胁韩国要求其投资阿拉斯加LNG管道项目
网友评论