招商证券:升腾讯控股目标价至700港元 维持“增持”评级
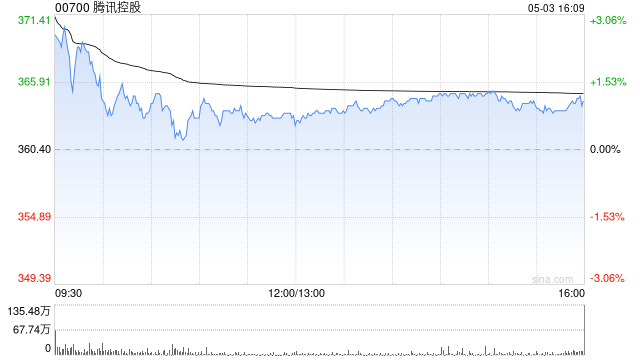
招商证券发布研报称,目前腾讯控股(00700)估值为2025/2026财年18倍/16倍市盈率,处于历史均值水平,对比中国同业的17倍/15倍及美国同业的25倍/23倍。凭借其强大的社交网络护城河和AI技术,预计AI代理、广告、AI产品商业化和AI驱动利润率扩张将为腾讯带来潜在的收益和估值上升机会。维持“增持”评级,看好公司独特市场地位,目标价由670港元上调至700港元。
该行指,腾讯第二季业绩超预期,收入同比增长15%,超预期3%;非IFRS净利润同比增长10%,同样超预期3%,主要受益于各业务板块的利润率改善。所有业务线在AI赋能下展现强劲增长势头,上调2025/2026财年盈利预测。
报告指,受芯片供应限制影响,腾讯第二季资本开支为191亿元人民币,按季下降30%,但仍符合公司此前提出2025财年资本开支强度维持在收入的低双位数百分比的指引。该行维持对2025/2026财年资本开支分别为970亿和1,070亿元人民币的预测,以持续支持公司内部业务升级与增长前景。
猜你喜欢
- 2026-10-20长鑫科技:2026年第二次临时股东会决议公告
- 2026-10-20善水科技:关于召开2026年第二次临时股东会的通知
- 2026-10-20力勤资源:关于为控股子公司提供担保的进展公告
- 2026-10-19永和股份:第三季度归母净利润3.02亿元 同比增长52.86%
- 2026-10-19日联科技:实控人提议回购5000万至1亿元股份
- 2026-10-19中船科技亮相CWP2026:把整条风电产业链装进一个展台
- 2026-10-19药师帮于10月16日耗资约153.12万港元回购45.8万股
- 2026-10-19华明装备:10月16日公司首次回购股份1328300股
- 2026-10-18美银证券:海信家电维持“中性”评级 目标价削4%至23.4港元
- 2026-10-18融创服务于10月16日斥资35.67万港元回购50万股
网友评论