东方证券:维持京东集团-SW“买入”评级 目标价190.96港元
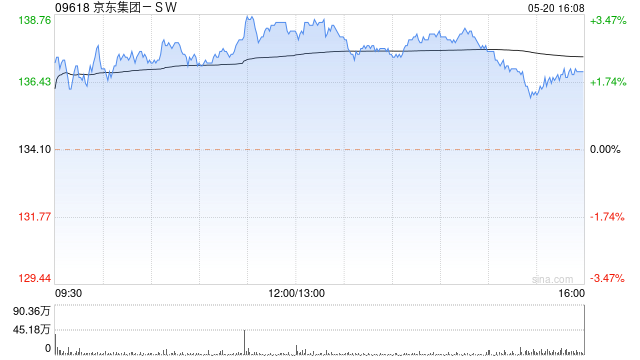
东方证券发布研报称,维持京东集团-SW(09618)“买入”评级,上调2025-2027年预测收入为13312/14094/14856亿元(原2025-2027年预测为13276/13967/14642亿元),经调整归母净利润为271/438/525亿元(原2025-2027年预测为228/436/520亿元)。参考可比公司,给予公司2026年零售+新业务9XPE估值,加上公司对外股权投资价值计算得公司目标市值为5546亿元,对应每股股价190.96港元(人民币兑港币汇率1.098)。
该行预计,京东零售分部25Q3实现收入2486.7亿元,yoy+10.5%,,主要系Q3外卖旺季流量增长给主站电商带来的协同效应加强,部分被国补政策基数拉平所抵消(24年8月底开始),因此预期同比提速而环比降速,预计主站用户及购频环比Q2保持接近增长趋势。25Q3
GMV延续双位数增长趋势,1PGMV因国补基数拉平影响预计有所放缓慢,且由于外卖转化的下单以日百为主,预计3PGMV仍环比加速维持双位数高增长。利润端,预计Q3京东零售分部实现营业利润136.7亿元,OPM为5.5%,主要系外卖协同效应下主站流量增长使买量及C补结构有所优化。整体京东零售稳中向好,在外卖UE优化下有望凭借协同效应带来的流量中短期延续稳健增长趋势。
猜你喜欢
- 2026-09-27视频|香港证监会就恒大审计问题与普华永道达成和解:普华永道不承认责任但支付10亿港元
- 2026-09-27庞巴迪CEO:正就加拿大本土生产萨博监视飞机进入深度谈判
- 2026-09-27巴西政府在选举前延长燃油价格补贴措施
- 2026-09-27茅台新品1分钟售罄,定价2199元
- 2026-09-27算力赛道,多家A股公司密集宣布
- 2026-09-26凡士林商品报价动态(2026-09-26)
- 2026-09-26高盛预计人工智能资本支出将持续增长,并表示营收必须迎头赶上
- 2026-09-26凯茜・伍德称全球实际GDP增速有望突破 7%
- 2026-09-26科技股回调后,基金放宽限购意味着什么?
- 2026-09-25在支付10亿欧元账单后,荷兰寻求取消天然气储备目标
网友评论