广发证券:维持李宁“买入”评级 合理价值24.84港元
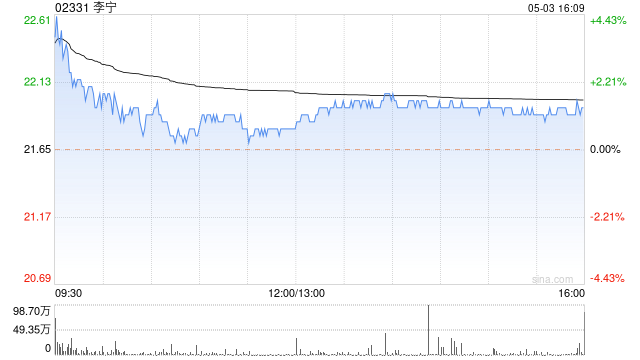
广发证券发布研报称,预计李宁(02331) 2025-2027年归母净利润分别为25.93/28.51/31.00亿元,YOY-13.9%/+10.0%/+8.7%;EPS分别为1.00/1.10/1.20元/股。参考可比公司估值,结合公司2025年以来在渠道、营销、产品端的积极变化,看好公司品牌势能和业绩的持续提升,给予公司2026年20倍PE,参考汇率CNY/HKD=0.8879,对应合理价值24.84港元/股,维持“买入”评级。
广发证券主要观点如下:
坚持单品牌、多品类的头部国产运动品牌
李宁由体操王子李宁先生创立于1990年,2004年上市,是国内头部体育品牌。公司采取“单品牌、多品类、多渠道”的发展策略,聚焦跑步、篮球、综训、羽毛球、乒乓球和运动休闲六大核心品类,围绕产品体验、运动体验和购买体验创造“李宁式体验价值”。根据财报,2024年,公司实现营收/净利润分别286.76/30.13亿元,核心品牌门店/儿童门店分别6117/1468家。分渠道,经销/直营/加盟/其他地区收入占比分别为45.1%/24.0%/29.0%/1.9%;分品类,鞋类/服装/器材及配件收入占比分别为49.9%/42.0%/8.1%。
公司借助奥运营销,在产品、渠道端不断出新,有望实现品牌势能和业绩持续向上
产品端,通过四大维度科技平台,不断加强专业科技属性,在核心品类打造IP爆品+完善产品矩阵。渠道端,积极探索新业态,推出户外店、龙店,看好品类店未来成长空间。营销端,坚持单品牌、多品类、多渠道策略,通过顶级赛事赞助+流量代言人+奥运营销,加大营销投入,有望持续提升品牌力。
猜你喜欢
- 2026-10-26特朗普:美俄乌三方会谈“很快”就会举行
- 2026-10-26铭科精技:第三届董事会第二次会议决议公告
- 2026-10-26天成自控:关于召开2026年第三季度业绩说明会的公告
- 2026-10-26一鸣食品:2026年半年度权益分派实施公告
- 2026-10-26中交发展:第十届董事会第二十五次会议决议公告
- 2026-10-26九芝堂:第九届董事会第十七次会议决议公告
- 2026-10-26传艺科技:第四届董事会第十六次会议决议公告
- 2026-10-25特朗普称计划发布更多经济领域公告
- 2026-10-25金饰克价1个月跌100元,深圳水贝被挤爆,网友:比菜市场人还多
- 2026-10-25订单排到2031年!重量级国货,全球爆单
网友评论