大摩:威高股份目标价降至5.2港元 维持“与大市同步”评级
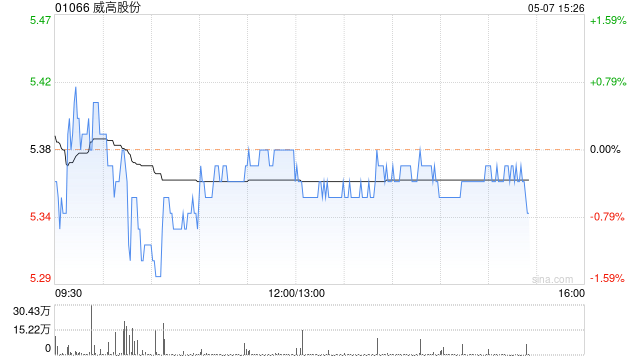
摩根士丹利发布研报称,将威高股份(01066)2026至2028年收入预测各上调4%,以反映每年约4%至5%的增长,处于管理层最新指引的下限。然而,该行下调威高股份2026至2030年的毛利率假设,以反映持续的定价压力及集中采购对一般耗材的影响,并按趋势微调营运开支比率。该行已计入威高2025年全年业绩,将2026至2028年每股盈利预测分别下调14.7%、13.8%及14.2%。按更新后的人民币兑港元汇率1.14计算,目标价由6港元下调至5.2港元,维持“与大市同步”评级。
该行认为,威高股份在中国医疗科技多个领域均有布局,包括一般耗材、骨科、药品包装、介入产品及血液管理等,拥有业内其中一个最有效的销售分销网络,是推出新产品的强大平台。惟近期增长受价格下调及行业销量低于平均所影响,加上持续的DRG及集中采购政策逆风,评级“与大市同步”反映其估值在稳定增长路径及股息率支持下属合理。
猜你喜欢
- 2026-10-26特朗普:美俄乌三方会谈“很快”就会举行
- 2026-10-26铭科精技:第三届董事会第二次会议决议公告
- 2026-10-26天成自控:关于召开2026年第三季度业绩说明会的公告
- 2026-10-26一鸣食品:2026年半年度权益分派实施公告
- 2026-10-26中交发展:第十届董事会第二十五次会议决议公告
- 2026-10-26九芝堂:第九届董事会第十七次会议决议公告
- 2026-10-26传艺科技:第四届董事会第十六次会议决议公告
- 2026-10-25特朗普称计划发布更多经济领域公告
- 2026-10-25金饰克价1个月跌100元,深圳水贝被挤爆,网友:比菜市场人还多
- 2026-10-25订单排到2031年!重量级国货,全球爆单
网友评论