花旗:北京控股维持“中性”评级 目标价削17%至29港元
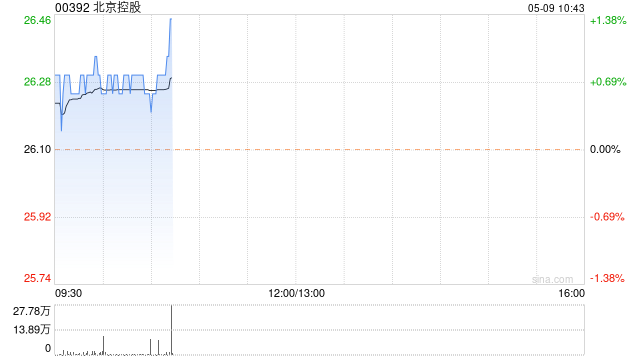
花旗发布研报称,将北京控股(00392)目标价,由35港元,调低17%至29港元,投资评级维持中性。
该行称,北控于2025年的盈利中,有39%来自天然气相关业务,20%来自固体废弃物处理,17%来自啤酒业务,13%来自水务,11%来自石油。在该行最近发布公司更新后,下调了2026-2027年的盈利预期3-4%,主要原因是啤酒业务和石油业务的贡献增加,而天然气和固体废物处理的贡献减少。在利润下修及加权平均资本成本(WACC)更新后,削减目标价但维持投资评级,因为其利润增长(2025-2028年复合年增长率+4%)和2026年5.9%的预期股息率与同业相比并不高。
猜你喜欢
- 2026-10-06奥特曼称Cerebras为“紧密合作伙伴”,该芯片企业股价盘前上涨6%
- 2026-10-06美债新的风险隐匿在国债期货合约细则中 “CTD切换”或加剧抛售
- 2026-10-05Anthropic、OpenAI、谷歌与Meta高管将出席纽约市议会AI风险听证会
- 2026-10-052026年国庆档档期票房破8亿元
- 2026-10-05快讯:恒指低开0.04% 科指跌0.47% 科网股普跌 创新药概念股活跃
- 2026-10-05中国同辐遭李洪波减持2.1万股 每股作价约13.26港元
- 2026-10-05增硫剂商品报价动态(2026-10-04)
- 2026-10-04伊朗回应美方提议:现阶段重点是霍尔木兹海峡问题
- 2026-10-04券业大整合!头部、区域双线并购提速
- 2026-10-04视频丨张雪谈国足0-5惨败巴勒斯坦:提议把比赛权限给国内商业队,赛前通过打淘汰赛来决定让谁去踢
网友评论