【开源非银高超团队】8月主动偏股基金净赎回,看好红利特征下非银机会
(来源:超阅非银)
周观点:8月主动偏股基金净赎回,看好红利特征下非银机会
从全年维度看,券商盈利和分红有望保持较快增长,投行、直投、海外和财富管理3季度有望延续成长性,3季报或超预期,看好ROE中枢抬升、持续性改善的头部券商超额机会。上市险企全年盈利和分红有望稳健增长,看好高股息率标的红利风格下的投资机会,看好高股息率、盈利持续稳健增长的江苏金租。
券商:8月偏股类基金规模环比+3.3%,看好头部券商重估
(1)本周日均股基成交额2.26万亿,环比-2.8%,本年累计日均股基3.12万亿元,同比+63.6%。(2)中基协披露8月公募基金数据,公募非货、偏股类基金(除货币和债基)规模分别为23.3、11.4万亿,环比+1.7%、+3.3%,份额分别为17.6、7.9万亿份,环比-0.8%、-1.2%,净值环比+2.5%、+4.6%,8月净值修复带动非货、偏股基金出现一定净赎回。其中,股票型ETF规模为2.7万亿,环比-0.6%,份额为2.3万亿,环比-2.4%,扣除ETF后,主动偏股基金规模8.6万亿,环比+4.6%,份额为5.6亿份,环比-0.7%,小幅净赎回。8月,债基、FOF、QDII规模分别环比+0.1%、-1.0%、+1.4%,份额分别环比-0.6%、-2.4%、-0.6%,净值分别环比+0.7%、+1.4%、+1.4%,债基、FOF、QDII在净值修复下均呈现一定净赎回。(3)券商板块估值和筹码结构占优,中报盈利和分红双双高增,业务转型(海外和大财富管理)、头部份额提升和慢牛环境三大叙事有望驱动头部券商盈利持续性和ROE中枢提升,看好头部券商估值重塑和超额机会。
保险:中保协就医疗险示范条款征求意见,看到风格驱动下险企红利优势
推荐标的组合:广发证券、江苏金租、华泰证券、中国太保、中国财险;中信证券、中金公司H、中国平安、同花顺、国泰海通、香港交易所、财通证券。(1)据财新报道,9月16日中保协分别针对短期医疗险、长期医疗险和惠民保,发布3份示范条款的征求意见稿,示范条款是规范保险合同内容的行业示范性参考文本。中保协在此次征求意见稿起草说明中表示,在特定药品费用保障方面,“示范条款明确了保险公司约定的特定药品清单,需涵盖协会发布的商业健康保险药品保障清单”。这意味着中保协制定的药品清单一旦落地,将通过与示范条款的配套衔接,成为各类医疗险产品制定药品保障范围时需要遵循的行业标准。我们认为,药品等保障服务规范、扩容利于健康险高质量发展。(2)保险板块估值和机构持仓仍在低位,长端利率底部震荡、负债成本持续下降带来的利差企稳逻辑延续,同时存款迁移下保费端增长驱动有望延续,行业长逻辑利于支撑板块估值回升,3季度投资业绩、负债端和COR等数据同环比或有弱化,风格成为主要驱动。推荐高股息率的中国太保、中国平安和中国财险。
推荐及受益标的组合
推荐标的组合:广发证券、华泰证券、中国太保、江苏金租、中国财险;中信证券、中金公司H、中国平安、同花顺、国泰海通、香港交易所、财通证券。
风险提示:资本市场波动对投资收益带来不确定性;保险负债端不及预期。
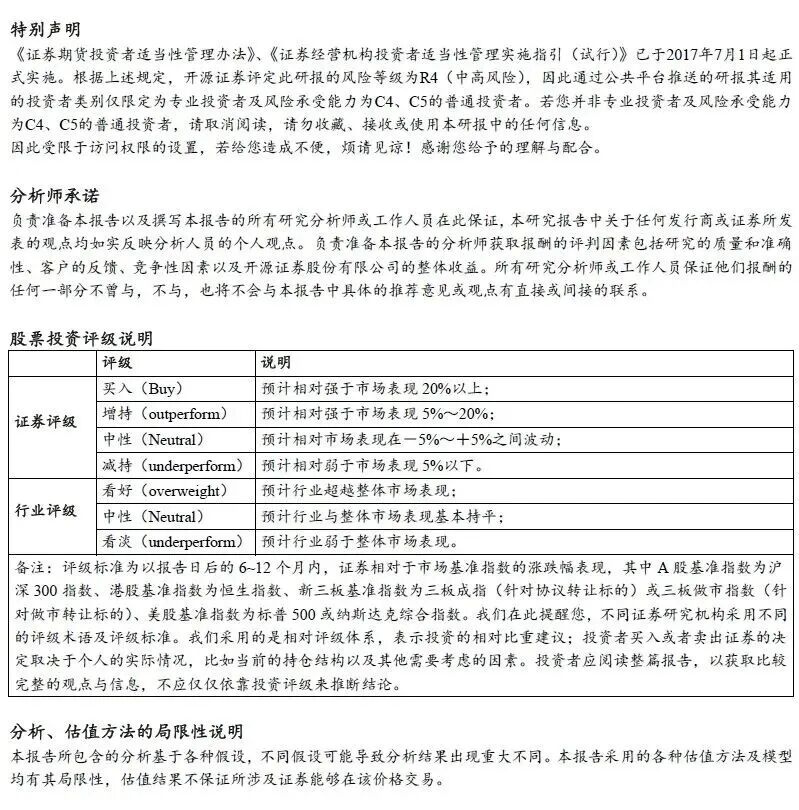

《证券期货投资者适当性管理办法》于2017年7月1日起正式实施。通过微信形式制作的本资料仅面向开源证券客户中的金融机构专业投资者,请勿对本资料进行任何形式的转发行为。若您并非开源证券客户中的金融机构专业投资者,为保证服务质量、控制投资风险,请勿订阅、接收或使用本订阅号中的信息。本资料难以设置访问权限,若给您造成不便,还请见谅!感谢您给予的理解和配合。若有任何疑问,请与我们联系。
开源证券股份有限公司是经中国证监会批准设立的证券经营机构,具备证券投资咨询业务资格。
本报告仅供开源证券股份有限公司(以下简称“本公司”)的客户使用。本公司不会因接收人收到本报告而视其为客户。本报告是发送给开源证券客户的,属于商业秘密材料,只有开源证券客户才能参考或使用,如接收人并非开源证券客户,请及时退回并删除。
本报告是基于本公司认为可靠的已公开信息,但本公司不保证该等信息的准确性或完整性。本报告所载的资料、工具、意见及推测只提供给客户作参考之用,并非作为或被视为出售或购买证券或其他金融工具的邀请或向人做出邀请。本报告所载的资料、意见及推测仅反映本公司于发布本报告当日的判断,本报告所指的证券或投资标的的价格、价值及投资收入可能会波动。在不同时期,本公司可发出与本报告所载资料、意见及推测不一致的报告。客户应当考虑到本公司可能存在可能影响本报告客观性的利益冲突,不应视本报告为做出投资决策的唯一因素。本报告中所指的投资及服务可能不适合个别客户,不构成客户私人咨询建议。本公司未确保本报告充分考虑到个别客户特殊的投资目标、财务状况或需要。本公司建议客户应考虑本报告的任何意见或建议是否符合其特定状况,以及(若有必要)咨询独立投资顾问。在任何情况下,本报告中的信息或所表述的意见并不构成对任何人的投资建议。在任何情况下,本公司不对任何人因使用本报告中的任何内容所引致的任何损失负任何责任。若本报告的接收人非本公司的客户,应在基于本报告做出任何投资决定或就本报告要求任何解释前咨询独立投资顾问。
本报告可能附带其它网站的地址或超级链接,对于可能涉及的开源证券网站以外的地址或超级链接,开源证券不对其内容负责。本报告提供这些地址或超级链接的目的纯粹是为了客户使用方便,链接网站的内容不构成本报告的任何部分,客户需自行承担浏览这些网站的费用或风险。
开源证券在法律允许的情况下可参与、投资或持有本报告涉及的证券或进行证券交易,或向本报告涉及的公司提供或争取提供包括投资银行业务在内的服务或业务支持。开源证券可能与本报告涉及的公司之间存在业务关系,并无需事先或在获得业务关系后通知客户。
本报告的版权归本公司所有。本公司对本报告保留一切权利。除非另有书面显示,否则本报告中的所有材料的版权均属本公司。未经本公司事先书面授权,本报告的任何部分均不得以任何方式制作任何形式的拷贝、复印件或复制品,或再次分发给任何其他人,或以任何侵犯本公司版权的其他方式使用。所有本报告中使用的商标、服务标记及标记均为本公司的商标、服务标记及标记。
开源非银金融研究团队

研究方向:券商、多元金融等
个人履历:对外经济贸易大学经济学硕士,2026年7月加入开源证券研究所,主要负责券商、财富管理等领域研究。
邮箱:yinziming@kysec.cn
证书编号:S0790126070027
研报首次发布时间:2026.9.20
猜你喜欢
- 2026-09-21【开源非银高超团队】8月主动偏股基金净赎回,看好红利特征下非银机会
- 2026-09-21造谣“宁德时代宜宾基地不让如厕致工人裸奔”,警方:一男子被行拘
- 2026-09-20大摩:中国神华维持“增持”评级 目标价48.3港元
- 2026-09-20建滔集团获Hallgain Management Limited增持20万股 每股作价约54.59港元
- 2026-09-208亿收购,605198跨界半导体
- 2026-09-20郦金梁:金融机构由流程数字化迈向决策智能化,金融与科技的产业边界日益趋向模糊
- 2026-09-20陆挺:改革社保体系,给有需要的人发钱
- 2026-09-199月19日外盘头条:美墨贸易谈判取得阶段性进展 特朗普称正在与胡塞武装对话 大众汽车下调营业利润率预期
- 2026-09-19也门冲突升级以来首次 沙特首都遭袭
- 2026-09-19李迅雷:进入AI时代,应加强全球合作
网友评论