瑞银:维持阿里巴巴-W“买入”评级 目标价172港元
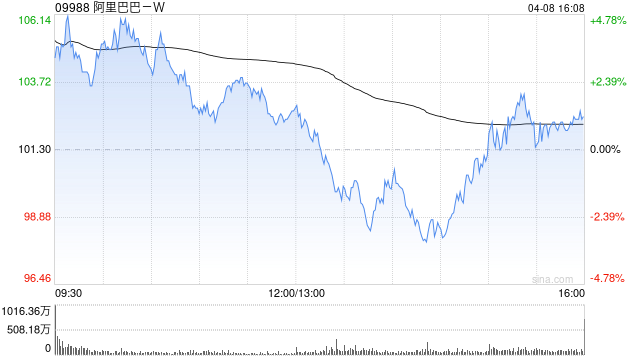
瑞银发布研报称,预测阿里巴巴-W(09988)今年3月底止上财年第四财季收入同比升5%至2,320亿元人民币,当中淘天集团毛交易总额料同比升4.6%,受惠以旧换新补贴,以及淘天集团策略转向毛交易总额增长。客户管理收入料同比升8%,受惠0.6%软件服务费带来的结构性的提成率上升,以及全站推工具。淘天EBITA料同比升2%。该行维持阿里“买入”评级,H股目标价172港元。
该行料阿里云季度收入同比升17%,按季加快4个百分点,基于深度求索模型推出后的外在需求增长,EBITA利润率料维持10%,营运优化被折旧增长抵销。国际电商收入料同比升27%,总计季度EBITA同比升37.5%至330亿元人民币。
猜你喜欢
- 2026-10-26特朗普:美俄乌三方会谈“很快”就会举行
- 2026-10-26铭科精技:第三届董事会第二次会议决议公告
- 2026-10-26天成自控:关于召开2026年第三季度业绩说明会的公告
- 2026-10-26一鸣食品:2026年半年度权益分派实施公告
- 2026-10-26中交发展:第十届董事会第二十五次会议决议公告
- 2026-10-26九芝堂:第九届董事会第十七次会议决议公告
- 2026-10-26传艺科技:第四届董事会第十六次会议决议公告
- 2026-10-25特朗普称计划发布更多经济领域公告
- 2026-10-25金饰克价1个月跌100元,深圳水贝被挤爆,网友:比菜市场人还多
- 2026-10-25订单排到2031年!重量级国货,全球爆单
网友评论