麦格理:升腾讯控股目标价至676港元 评级“跑赢大市”
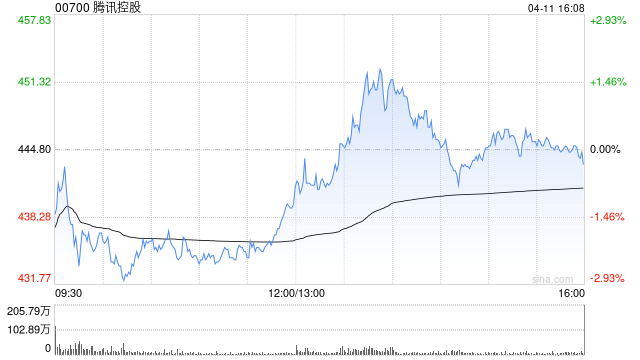
麦格理发布研报称,料腾讯控股(00700)在游戏业务的优势和广告钱包的市占率将为今年首季的健康展望提供支持,料期内的经调整纯利增长同比24%至621亿元人民币。公司积极将人工智能融入至其生态圈,改善的广告科技带动更好的转化率及支持进一步套现。该行指,相信公司改善的成本结构将继续提高整体毛利,上调今明两年的盈利分别3%及2%,将目标价由651港元升至676港元,维持评级“跑赢大市”。
猜你喜欢
- 2026-10-26特朗普:美俄乌三方会谈“很快”就会举行
- 2026-10-26铭科精技:第三届董事会第二次会议决议公告
- 2026-10-26天成自控:关于召开2026年第三季度业绩说明会的公告
- 2026-10-26一鸣食品:2026年半年度权益分派实施公告
- 2026-10-26中交发展:第十届董事会第二十五次会议决议公告
- 2026-10-26九芝堂:第九届董事会第十七次会议决议公告
- 2026-10-26传艺科技:第四届董事会第十六次会议决议公告
- 2026-10-25特朗普称计划发布更多经济领域公告
- 2026-10-25金饰克价1个月跌100元,深圳水贝被挤爆,网友:比菜市场人还多
- 2026-10-25订单排到2031年!重量级国货,全球爆单
网友评论