交银国际:维持比亚迪股份“买入”评级 目标价503.25港元
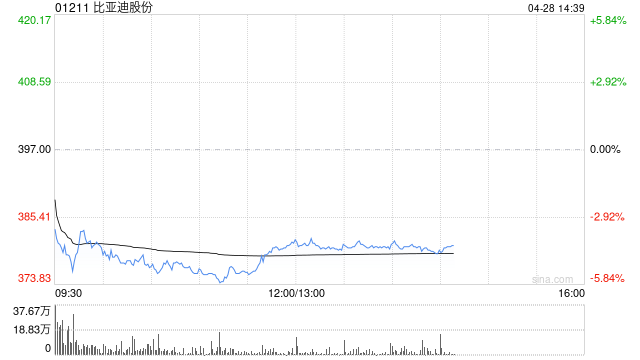
交银国际发布研报称,比亚迪股份(01211)今年首季受惠于出口强劲,拉动海外出口增长,该行预计2025年集团海外销量或翻倍至达80万辆,出口业务有望成为其重要的利润增长点。维持“买入”及目标价503.25港元。同时,随着内地市场推动智能驾驶的技术普惠化,集团计划2025年实现60%以上的产销车型搭载NOA及以上的智驾技术。
该行认为,比亚迪作为新能源汽车龙头,垂直供应链下的成本较同业优势明显。同时因集团出口的强劲增长将会拉动单价及毛利率上升,而智能驾驶平权将会巩固集团在内地市场的销量。
猜你喜欢
- 2026-09-20建滔集团获Hallgain Management Limited增持20万股 每股作价约54.59港元
- 2026-09-208亿收购,605198跨界半导体
- 2026-09-20郦金梁:金融机构由流程数字化迈向决策智能化,金融与科技的产业边界日益趋向模糊
- 2026-09-20陆挺:改革社保体系,给有需要的人发钱
- 2026-09-199月19日外盘头条:美墨贸易谈判取得阶段性进展 特朗普称正在与胡塞武装对话 大众汽车下调营业利润率预期
- 2026-09-19也门冲突升级以来首次 沙特首都遭袭
- 2026-09-19李迅雷:进入AI时代,应加强全球合作
- 2026-09-19穆迪将波兰信用评级下调至A3 展望为稳定
- 2026-09-19普京:“三位一体”核力量仍是俄罗斯国家主权的保障
- 2026-09-19北辰实业:关于召开2026年第二次临时股东会的通知
网友评论