瑞银:维持中国电信“买入”评级 降目标价至6.6港元
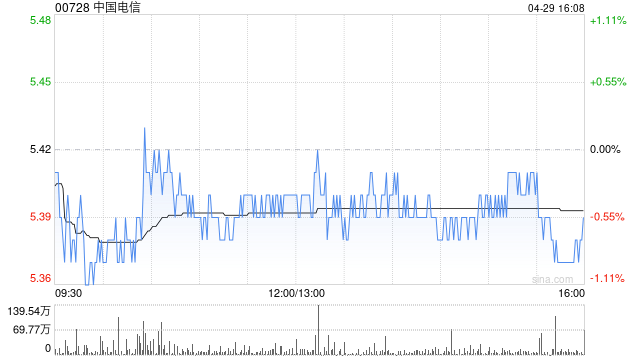
瑞银发布研报称,中国电信(00728)今年首季服务收入同比升0.3%至1,247亿元人民币,比市场预期低4%,主要由于宏观逆风导致企业业务放缓,管理层此前已指引将对企业项目盈利能力进行选择性控制。瑞银下调中国电信今年至2027年服务收入和净利润预测2%至8%,反映企业业务增长放缓和折旧增长加快,目标价从6.8港元下调至6.6港元,维持“买入”评级。
该行指,本月22日工信部发布行业季度收入数据后,中国电信股价已下跌,此前中国移动(00941)及中国联通(00762)已公布季度业绩。中国电信季度EBITDA和净利润分别同比升4.7%和3.1%,超出市场预期3%至4%,受惠网络和劳工成本降低,部分被折旧与摊销增长5.9%抵消。中国电信季度服务收入增长落后中国移动及中国联通,净利润增长3.5%与中国移动大体一致,落后中国联通的5.6%。
猜你喜欢
- 2026-09-21摩根士丹利基金:重磅经济数据发布 美联储加息落地 后市将如何布局?
- 2026-09-21华安盈盛多资产6个月持有期FOF10月12日发行 捕捉多元投资机遇
- 2026-09-21诺科达科技完成发行本金总额为3300万港元的可换股债券
- 2026-09-21劲方医药-B:截至9月18日共回购87.2万股H股
- 2026-09-21派拉蒙谈判方案:若无法兑现每年 30 部影片承诺将支付罚金
- 2026-09-21华为联合内蒙古移动,完成全国首个露天矿山场景 5G-A 千兆上行网络能力验证
- 2026-09-21【开源非银高超团队】8月主动偏股基金净赎回,看好红利特征下非银机会
- 2026-09-21造谣“宁德时代宜宾基地不让如厕致工人裸奔”,警方:一男子被行拘
- 2026-09-20大摩:中国神华维持“增持”评级 目标价48.3港元
- 2026-09-20建滔集团获Hallgain Management Limited增持20万股 每股作价约54.59港元
网友评论