中金:维持聚水潭跑赢行业评级 下调目标价至31港元
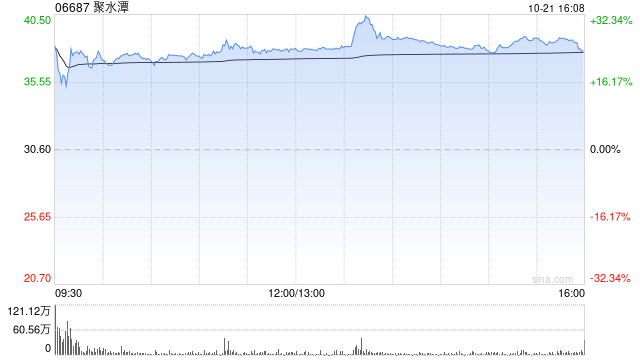
中金发布研报称,维持聚水潭(06687)2026年收入和经调整净利润预测基本不变,考虑宏观环境逆风或对2026年订单和2027年收入造成负面影响,下调2027年收入预测9.2%至15.8亿元,下调2027年经调整净利润预测12.7%至5.5亿元。维持跑赢行业评级,由于行业估值中枢下移,下调目标价24%至31港元(基于30倍2026年市盈率)。公司交易于20倍2026年市盈率,目标价有59%的上行空间。
中金主要观点如下:
2025年业绩符合该行此前预期
聚水潭公布2025年业绩:收入同比增长25.6%至11.4亿元,符合该行此前预期;经调整净利润同比增长282.2%至2.3亿元(对应经调整净利润率20.2%),符合该行此前预期。
核心业务稳健增长,重视出海与AI机遇
2025年聚水潭SaaS收入同比增长26%至11.0亿元,其中ERP收入同比增长20%至9.2亿元,协同产品收入同比增长65%至1.9亿元。受益于ERP产品优势和协同产品的亮眼表现,2025年聚水潭SaaS客户总数同比增长28%至11.3万名,处理的订单数量同比增长18%至388亿单,每笔订单贡献的SaaS收入同比增长7%至0.029元(受协同产品和中小客户数量增长共同驱动)。公司出海业务进展较快,来自东南亚的业务收入同比增长119%至约2,190万元。针对AI新趋势,公司与千问、豆包、混元等大模型提供商建立合作,开发电商运营厂商的AI程序。
展望未来,管理层表示将:1)在国内市场持续深耕ERP及协同产品,扩大客户覆盖;2)拓展海外业务布局,公司计划在马来西亚、越南、印尼及菲律宾等国家增设附属公司;3)推进以大分销为底座的供应链战略;4)全面拥抱AI,推动产品功能丰富、产品易用及内部提效。
利润表现稳健,现金流快速增长
2025年,聚水潭的经营杠杆持续释放,毛利率同比提升5.1个百分点至73.6%,经调整净利润率同比提升13.6个百分点至20.2%。得益于AI在编程、客服和合同审核方面的应用,公司的人效持续提升。现金流层面,2025年公司经营活动现金流录得4.0亿元,同比增长45%。
风险提示:宏观环境逆风,新兴产品的发展受挫,净利润增长低于预期,竞争加剧,海外拓展受阻。
猜你喜欢
- 2026-10-26蔚蓝锂芯:2026年第三季度归属于上市公司股东的净利润同比增长85.98%
- 2026-10-25GG菊粉商品报价动态(2026-10-25)
- 2026-10-25宇树科技绝地反击
- 2026-10-25苹果计划优化iPhone Duo外屏Safari布局
- 2026-10-25沙特首都利雅得国际机场将于25日部分恢复运营
- 2026-10-25又一AI医药“卖水人”股价新高:干湿闭环后 产业迈向下一命题
- 2026-10-24古巴外长驳斥美方所谓“顺道解决古巴”言论
- 2026-10-243只产品同日售罄,主动ETF为何这么火?
- 2026-10-2410月24日热门中概股涨跌不一,台积电涨1.49%,阿里巴巴跌超2%
- 2026-10-24富国银行:中期选举前宜押注美债上涨、做空美元
网友评论