广发证券:裕元集团维持“买入”评级 合理价值18.34港元
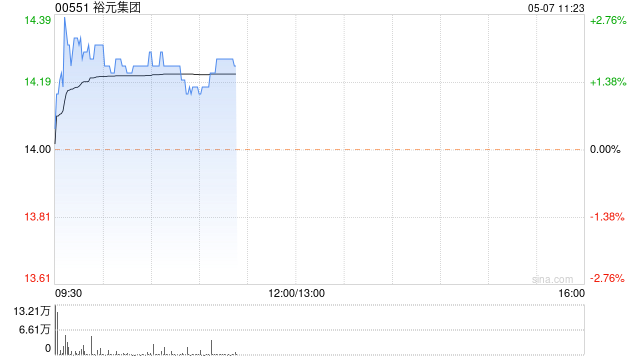
广发证券发布研报称,FY26-28,预计裕元集团(00551)每股收益分别为0.22/0.24/0.26美元,根据分部估值法,对应合理价值18.34港元/股,维持“买入”评级。
广发证券主要观点如下:
公司26Q1制造业务阶段性承压,零售业务有所回暖
根据公司26Q1业绩公告,公司整体营业收入为19.85亿美元,同比下降2.2%。其中,制造业务(包括运动/户外鞋、休闲鞋及运动凉鞋、鞋底、配件及其他)收入为12.55亿美元,同比下降5.5%;鞋履出货量下降8.1%至5690万双,平均单价提升2.4%至每双20.52美元。零售业务方面,宝胜国际贡献营业收入7.30亿美元,同比增长4.1%(根据公司26Q1业绩公告,其人民币计价收入为50.52亿元,同比微降1.1%)。26Q1归母净利润为3.52亿美元,同比下降53.6%;扣非归母净利润为3.77亿美元,同比下降50.6%。
制造业务毛利率承压,零售业务毛利率提升
根据公司26Q1业绩公告,26Q1公司毛利率为21.7%(同比下降1.2pct),制造业务毛利率为14.8%(同比下降2.9pct),主因订单波动、生产排程受农历新年与印尼斋戒月重叠影响,叠加人工成本上升。零售业务毛利率为33.6%(同比提升0.9pct),受益于库存优化与折扣控制。
短期26Q2公司业绩展望谨慎,看好公司多元举措下,27年业绩有望回暖
根据公司月度公告,4月公司制造/零售业务收入分别同比+6.9%/+0.1%,5月制造/零售业务收入分别同比-6.6%/-2.7%,26Q2业绩展望谨慎。根据公司26Q1业绩公告,展望未来,公司将持续深化与国际领先品牌的长期合作,推动印尼中爪哇产能爬坡及印度新厂建设,灵活调整投产节奏以匹配订单需求;公司将强化采购多元化与本地化策略,提前备货以保障供应链稳定,并通过数字化转型、自动化升级与成本精细化管控提升制造韧性。同时,公司将依托“运动休闲”趋势,整合研发与自动化能力,构建更具利基优势的产品组合,以实现量、价、利的可持续增长,确保财务稳健与现金流健康。
风险提示:主要客户销售下滑、汇率波动、贸易摩擦加剧的风险
猜你喜欢
- 2026-10-26蔚蓝锂芯:2026年第三季度归属于上市公司股东的净利润同比增长85.98%
- 2026-10-25GG菊粉商品报价动态(2026-10-25)
- 2026-10-25宇树科技绝地反击
- 2026-10-25苹果计划优化iPhone Duo外屏Safari布局
- 2026-10-25沙特首都利雅得国际机场将于25日部分恢复运营
- 2026-10-25又一AI医药“卖水人”股价新高:干湿闭环后 产业迈向下一命题
- 2026-10-24古巴外长驳斥美方所谓“顺道解决古巴”言论
- 2026-10-243只产品同日售罄,主动ETF为何这么火?
- 2026-10-2410月24日热门中概股涨跌不一,台积电涨1.49%,阿里巴巴跌超2%
- 2026-10-24富国银行:中期选举前宜押注美债上涨、做空美元
网友评论