花旗:理文造纸维持“买入”评级 目标价升至4.8港元
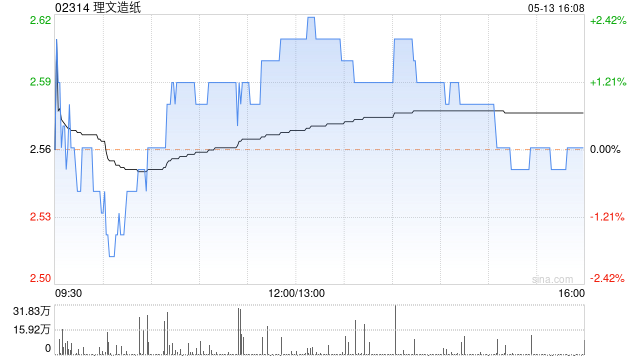
花旗发布研报称,理文造纸(02314)发盈喜,预料上半年净利润同比大增64%至71%,中期业绩表现较预期强劲,相应将2026至2028年盈利预测上调22%至28%,目标价由4.3港元上调至4.8港元,维持“买入”评级。花旗预期,理文造纸今年盈利强劲复苏约33%,2026至2028年间盈利年均复合增长率将达14%,相信更多纸企将于今年设立纸浆设施,发展垂直整合模式,有助提升盈利能力,对理文造纸属略微正面。
猜你喜欢
- 2026-10-05视频丨11人的公司,年赚9亿美金,单亲家庭长大,自己理发,这个90后华人身家或已超100亿
- 2026-10-05周末要闻:非农数据爆冷 G7联手降油价 特朗普宣布成立超级智能工作组
- 2026-10-05重要数据“爆冷”,高利率压力仍在,国际金价怎么走?
- 2026-10-05沙特支持的也门部队发动全面攻势 试图夺回胡塞武装控制区
- 2026-10-04A股前三季度新股上市首日零破发,4只“大肉签”浮盈超30万
- 2026-10-04邻二氟苯商品报价动态(2026-10-03)
- 2026-10-042-甲基丁醇商品报价动态(2026-10-03)
- 2026-10-04苹果将加强Mac隐私控制 警告AI智能体带来的风险上升
- 2026-10-04隐私币ETF近一月大涨60%,跻身2026年表现最佳基金行列
- 2026-10-04七国集团将释放多达1亿桶柴油和石油储备以遏制价格上涨
网友评论