花旗:美高梅中国维持“买入”评级 目标价13.70港元
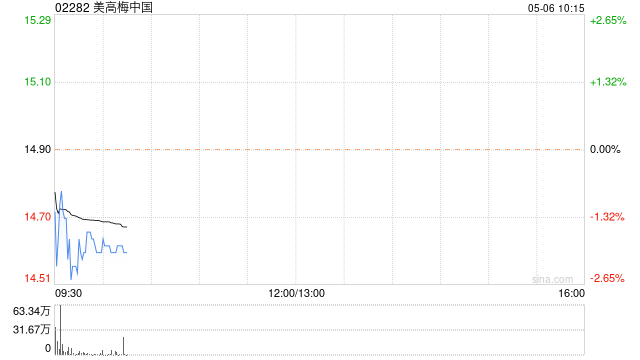
花旗发布研报称,美高梅中国(02282)第二季物业EBITDA同比跌7%,按季跌5%,分别较该行及市场预期高出3%及1%;净收入同比大致持平。该行提到,美高梅中国管理层有信心可维持物业EBITDA利润率在20%中至高水平,并指赌收在7月第二周已开始复苏,当时世界杯仅余数场比赛。该行维持公司“买入”评级,目标价13.7港元。
猜你喜欢
- 2026-10-26蔚蓝锂芯:2026年第三季度归属于上市公司股东的净利润同比增长85.98%
- 2026-10-25GG菊粉商品报价动态(2026-10-25)
- 2026-10-25宇树科技绝地反击
- 2026-10-25苹果计划优化iPhone Duo外屏Safari布局
- 2026-10-25沙特首都利雅得国际机场将于25日部分恢复运营
- 2026-10-25又一AI医药“卖水人”股价新高:干湿闭环后 产业迈向下一命题
- 2026-10-24古巴外长驳斥美方所谓“顺道解决古巴”言论
- 2026-10-243只产品同日售罄,主动ETF为何这么火?
- 2026-10-2410月24日热门中概股涨跌不一,台积电涨1.49%,阿里巴巴跌超2%
- 2026-10-24富国银行:中期选举前宜押注美债上涨、做空美元
网友评论