瑞银:中国建材目标价下调至7港元 维持“买入”评级
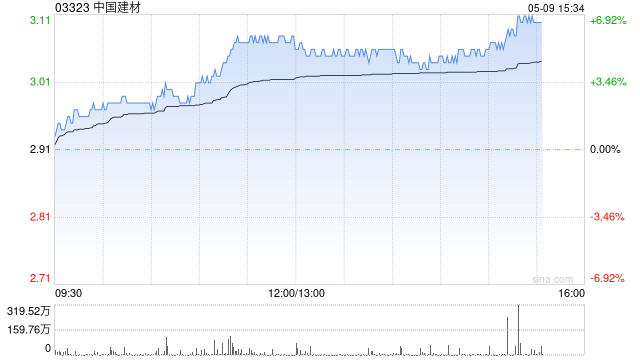
瑞银发布研报称,将中国建材(03323)目标价由7.64港元下调至7港元,维持“买入”评级,并分别下调今明两年盈利预测95%及30%。该行预计,公司水泥业务今年仍将录得亏损,拖累整体盈利。
瑞银指出,水泥周期目前依然受到成本上升及需求疲弱的打击。年初至今,秦皇岛5500动力煤均价同比升20%,受中东政局干扰及山西煤矿安检后国内供应收紧影响,水泥生产成本每吨增加约20元人民币。同时,房地产及基建需求持续疲弱,生产商难以转嫁成本。不过,该行指出,新材料业务发展向好,继续为中国建材的主要盈利引擎,有助抵销传统建材的周期性弱势。
猜你喜欢
- 2026-10-26蔚蓝锂芯:2026年第三季度归属于上市公司股东的净利润同比增长85.98%
- 2026-10-25GG菊粉商品报价动态(2026-10-25)
- 2026-10-25宇树科技绝地反击
- 2026-10-25苹果计划优化iPhone Duo外屏Safari布局
- 2026-10-25沙特首都利雅得国际机场将于25日部分恢复运营
- 2026-10-25又一AI医药“卖水人”股价新高:干湿闭环后 产业迈向下一命题
- 2026-10-24古巴外长驳斥美方所谓“顺道解决古巴”言论
- 2026-10-243只产品同日售罄,主动ETF为何这么火?
- 2026-10-2410月24日热门中概股涨跌不一,台积电涨1.49%,阿里巴巴跌超2%
- 2026-10-24富国银行:中期选举前宜押注美债上涨、做空美元
网友评论