大和:重申腾讯控股“买入”评级 看好国际游戏拓展
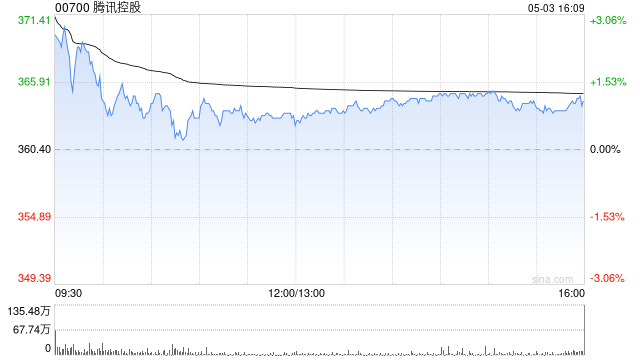
大和发布研报称,重申对腾讯控股(00700)的“买入”评级,目标价750港元,对应2026年预测市盈率20.6倍,认为目前较重大潜在下行风险为游戏表现逊预期。
该行近日出席了腾讯的PUBG
Mobile电竞活动,并与管理层交流了游戏业务进展,认为腾讯正将“游戏即服务”的最佳实践输出至全球,中外元素融合可提升国产游戏的吸引力,看好该公司在国际游戏拓展的发展及商业化步伐。该行认为腾讯拥有无与伦比的AI和云端能力,而AI在整个游戏生命周期中都扮演着至关重要的角色。
猜你喜欢
- 2026-09-17算力为何需要巨额预付款
- 2026-09-17美联储释放年内再加息信号,美元指数六连涨站上100关口
- 2026-09-17吕家进:智能化重塑金融服务,要因势而变、向善而行、开放合作
- 2026-09-17美联储三年来首次加息!人民币兑美元中间价报6.7580,上调48点 升值至2023年2月3日以来最高!
- 2026-09-17Reddit联合创始人称科技行业在解读AI问题上 “反应迟钝”:“虚假信息四处传播”
- 2026-09-17华尔街大多头Yardeni转趋谨慎 下调标普500指数目标至7900点
- 2026-09-17Claude拟人化或增加失控风险 微软人工智能负责人警告Anthropic
- 2026-09-16中触媒大宗交易成交35.00万股 成交额666.05万元
- 2026-09-16ST华谊:确定华人文化为产业投资人并签署重整投资协议
- 2026-09-16投诉企业有哪些渠道?这份维权攻略请收好
网友评论