花旗:升中煤能源目标价至10.7港元 维持“中性”评级
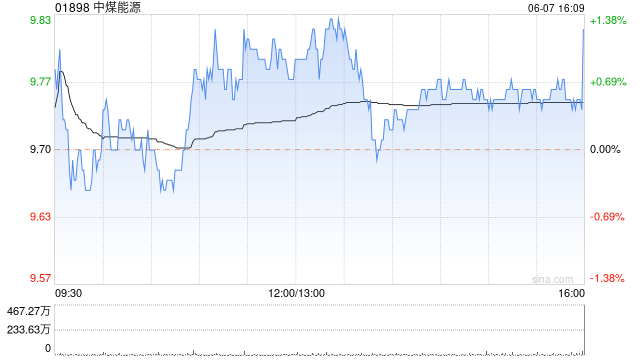
花旗发布研报称,将中煤能源(01898)
2025至27年各年盈利预测上调28%、39%及32%,至162亿、152亿及138亿元人民币;
H股目标价由8.6港元上调至10.7港元,对应预测2026年市盈率8.5倍、市净率0.8倍,维持H股“中性”评级。花旗预期2026年中国动力煤价格将维持年同比基本稳定,5500大卡热值煤价每吨均价约700元人民币。
猜你喜欢
- 2026-09-16习酒君品下跌3元 连续两日回吐量能疲弱
- 2026-09-15高盛:中际旭创维持“买入”评级 目标价3267港元
- 2026-09-15宁水集团:关于注销回购股份并减少注册资本暨通知债权人的公告
- 2026-09-15美国大型银行股集体重挫 受美银CEO言论及AI主题交易影响
- 2026-09-15“木头姐”增持2790万美元Meta股票
- 2026-09-15邦彦技术:2026年第二次临时股东会决议公告
- 2026-09-14油价大涨 据报沙特输油管道重启需数周
- 2026-09-14印度8月零售通胀升至4.8%,连续第十个月走高
- 2026-09-14中际旭创、新易盛走弱,资金逢低关注高“光”ETF!光博会“缺货”+“扩产”共振,印证光模块景气不减
- 2026-09-14古井贡酒梁金辉所获“中国酿酒大师”称号被撤销
网友评论