大摩:中国神华维持“增持”评级 目标价48.3港元
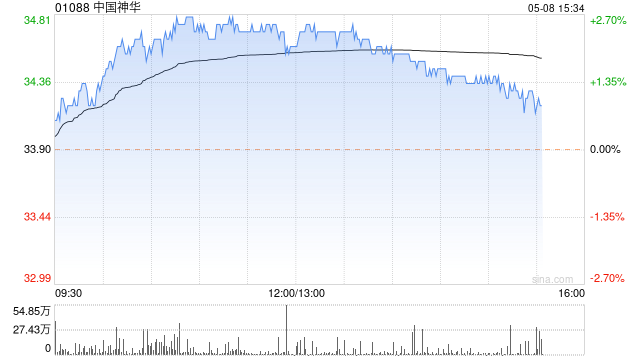
摩根士丹利发布研报称,中国神华(01088)管理层于会议上表示,2026年上半年产量较低,全年产量指引维持5.13亿吨不变;该行维持中国神华“增持”评级及目标价48.3港元。
报告中称,公司上半年产量较低主因包括内蒙古土地收购进度缓慢、雨天影响煤矿剥离量,以及开采工作面变化;管理层认为持续进行的安全检查对产量并无影响。该行指出,国家发改委早前表示将安排增加新疆煤炭外运,但管理层认为短期影响有限,因运输能力有限及铁路成本偏高,每吨煤炭由新疆运至东部沿海港口运输成本约600元人民币,除非煤价持续高于每吨860元人民币,否则可外运量不多。
猜你喜欢
- 2026-10-26特朗普:美俄乌三方会谈“很快”就会举行
- 2026-10-26铭科精技:第三届董事会第二次会议决议公告
- 2026-10-26天成自控:关于召开2026年第三季度业绩说明会的公告
- 2026-10-26一鸣食品:2026年半年度权益分派实施公告
- 2026-10-26中交发展:第十届董事会第二十五次会议决议公告
- 2026-10-26九芝堂:第九届董事会第十七次会议决议公告
- 2026-10-26传艺科技:第四届董事会第十六次会议决议公告
- 2026-10-25特朗普称计划发布更多经济领域公告
- 2026-10-25金饰克价1个月跌100元,深圳水贝被挤爆,网友:比菜市场人还多
- 2026-10-25订单排到2031年!重量级国货,全球爆单
网友评论