瑞银:升古茗目标价至19.28港元 重申“买入”评级
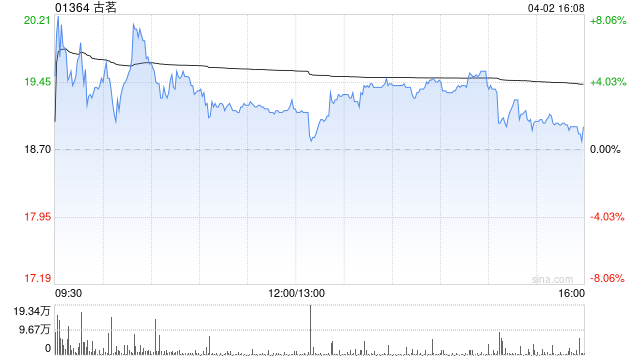
瑞银发布研报称,预测古茗(01364)通过针对性地扩张门店网络及推出新产品,可提升盈利能力,并推动2025至2027年间收入年均复合增长率达到19%,将目标价从18.77港元升至19.28港元,对应今明两年预测市盈率分别为19倍及16倍,重申“买入”评级。
猜你喜欢
- 2026-10-04美股要“通宵”了!12月起迈入23小时交易时代
- 2026-10-04重燃对AI云业务信心 野村上调阿里巴巴净利预估
- 2026-10-04磷酸三乙酯商品报价动态(2026-10-03)
- 2026-10-04苹果确认iPhone 18 Pro Max存在ATT网络故障 受影响用户需换机
- 2026-10-04三季报抢先看,26只业绩预喜股出炉!
- 2026-10-03原油:燃料价格大跌 七国集团计划释放战略储备
- 2026-10-03一艘油轮在霍尔木兹海峡遭不明发射物击中
- 2026-10-03柴油补给受阻 扎波罗热核电站拟减少待命应急发电机数量
- 2026-10-03飞天茅台零售均价再度上涨茅台1935八连阳 洋河梦之蓝M6+创月新高国窖1573重跌
- 2026-10-03美国9月非农就业大幅低于预期,美债收益率下行,美股期货上涨
网友评论