H1盈利预增35%超预期 大摩维持中国宏桥“增持”评级
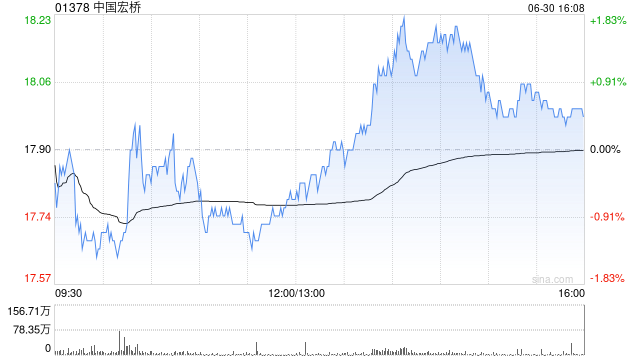
华尔街大行摩根士丹利发表研报表示,中国宏桥(01378)2025年上半年净利润同比增长35%的预测超出了该行预期,并且相信该公司下半年业绩将保持韧性,维持“增持”评级,目标价18.5港元。
报告指出,中国宏桥预计2025年上半年净利润将达到约124亿元人民币,这一数字超出摩根士丹利的预期。这一增长主要得益于铝业务利润贡献的大幅提升,尤其是在二季度,山东地区自备电厂电价因动力煤价格下跌而下降,以及云南地区水电价格从一季度的0.44元/千瓦时降至二季度的0.38-0.39元/千瓦时,生产成本的降低推动了铝业务盈利。不过,上半年氧化铝业务利润贡献疲软,部分抵消了铝业务的强劲表现。
摩根士丹利认为,尽管处于消费淡季,但由于社会库存水平较低,铝价在高位波动,部分反映出熔融铝产量增加和需求依然稳固。此外,铝土矿和电力价格的下降有助于降低生产成本,预计这将继续为铝业务带来愈发稳定的盈利。同时,较高的股息派息率和投资收益率也是吸引投资者的亮点。
猜你喜欢
- 2026-10-01开盘:上月通胀放缓,三大股指齐涨
- 2026-09-30从好房子到好生活 保利浙江以确定性回应时代
- 2026-09-30招行老将转战证券,刘波升任招商证券总裁
- 2026-09-30马斯克回应达美航空CEO拒绝采用星链:隔离AI的最佳方法是让它搭乘达美航班
- 2026-09-30野村称正密切关注日元贬值推高利率的风险
- 2026-09-30美联储三把手威廉姆斯称年内仅需加息一次,10月行动概率从70%骤降至50%
- 2026-09-30加拿大称制定“备用方案” 以防特朗普潜在柴油出口禁令导致供应中断
- 2026-09-30精品茅台上涨2元 延续高位震荡行情
- 2026-09-3030年期美债收益率,连涨6天
- 2026-09-29CBCX:金矿劳资缓和仍待成本验证
网友评论