中金:维持百威亚太目标价9.80港元 维持“跑赢行业”评级
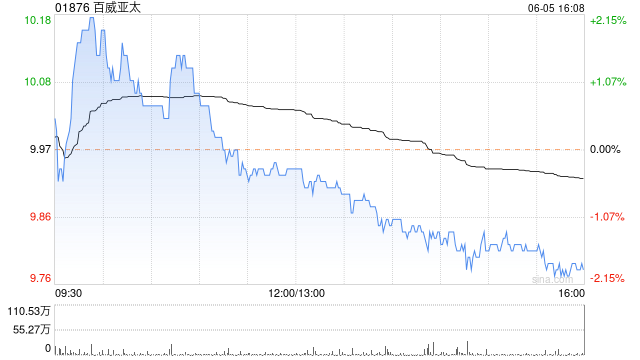
中金发布研报称,综合考虑百威亚太(01876)中国区域需求疲软,分别下调2025/2026年EBITDA 6%/6%至16.79/17.71亿美元。当前股价对应2025/26年7.0/6.5倍EV/EBITDA,考虑百威亚太在高端啤酒市场龙头地位,该行维持目标股价9.80港币/股,对应2025/26年8.1/7.5倍EV/EBITDA,较当前股价有11.7%上行空间,维持跑赢行业评级。
中金主要观点如下:
2Q25业绩符合市场预期
公司公布2Q25业绩:2Q25收入/销量/ASP/EBITDA分别同比-3.9/-6.2/+2.4/-4.5%(此处同比变动均为内生增长率,下同),毛利率/EBITDA率分别同比+0.71/-0.1ppt,其中,中国收入/销量/ASP/EBITDA同比-6.4/-7.4/+1.1/-4.0%。中国市场ASP增速转正,韩国市场销量受提前备货影响。
中国区:调渠道、降库存,2Q25销量降幅环比收窄、ASP增速转正
量:2Q25中国区销量同比下滑6.4%,下滑幅度收窄,但是仍大于行业,该行预计主因:1)公司持续降低库存,当前公司库存优于历史同期及行业水平;2)渠道结构调整。价:受益于产品组合优化,2Q25中国区ASP同比提升1.1%,公司在非即饮渠道内高端及超高端产品的销量和收入占比已超过餐饮渠道对应占比。产品组合上,公司持续侧重百威及哈尔滨系列产品投入,包括包装迭代、体育赛事活动等。
其他区域:印度延续增长趋势,韩国受提前备货影响
2Q25印度市场收入仍保持双位数增长趋势,1H25高端及超高端产品销量、收入保持双位数增长。亚太东部2Q25收入/销量/ASP/EBITDA同比-8.4/-10.4/+2.2/-26.5%;其中,韩国市场因4月提价,渠道在1Q提前备货,2Q销量承压,因市场疲软,公司适当提升销售费率投入导致EBITDA率下降。
2H25展望:底部企稳,逐步改善
分区域看,公司规划中国区更看重经销商利益,目前渠道库存低位,3Q或仍受餐饮渠道疲软影响,但公司积极扩展非即饮渠道寻找增量,4Q基数逐步走低,有望企稳回升;韩国继续投资凯狮等产品推进高端化,提升盈利能力;印度通过百威、黑金等高端及超高端产品推进增长。成本端,该行预计2025年大麦等原料价格有望仍处于低位,规模效应有望进一步助力利润率回升。费用端,考虑2024年同期有高赛事投入、2025年有产品升级和与之配套的营销投入,该行预计费用率基本平稳。
风险提示:升级趋势放缓致高端化不及预期,成本上升,市场竞争加剧,食品安全,需求疲软等。
猜你喜欢
- 2026-10-10摩根士丹利上调芝加哥期权交易所全球市场(Cboe)评级
- 2026-10-10消息称华为 Pura X View 阔直板手机销量已破 40 万台,网友反映该机仍处缺货溢价状态
- 2026-10-09华塑控股现公告疏漏:误留修订痕迹 “隐藏信息”曝光?
- 2026-10-09央行行长潘功胜会见高盛集团总裁兼首席运营官温泽恩
- 2026-10-09三问尊界汽车踏板断裂事件:“高于标准”是否等于足够安全?“极端工况”是否成立?该不该召回?
- 2026-10-09美国CBO负责人质疑贝森特理论 称单靠经济增长难以解决高债务问题
- 2026-10-09美国在外籍工人打击行动中暂停微软、Adobe参与绿卡劳工计划
- 2026-10-08花旗:津上机床中国维持“买入/高风险”评级 目标价72港元
- 2026-10-08欧债动荡回顾:法债大跌引发连锁反应 海外投资者潜在抛压受关注
- 2026-10-08美联储调查显示一年期通胀预期升至2023年5月以来最高,通胀担忧加剧
网友评论