本周猪价先跌后趋稳,后期大猪出栏时或压制旺季表现
据农业农村部监测,11月7日,全国农产品批发市场猪肉平均价格为18.23元/公斤,与上周五(10月31日)的17.8元/公斤相比,上涨2.4%。本周的平均价格为18.1元/公斤,与上周17.96元/公斤的均价相比,上涨0.8%。
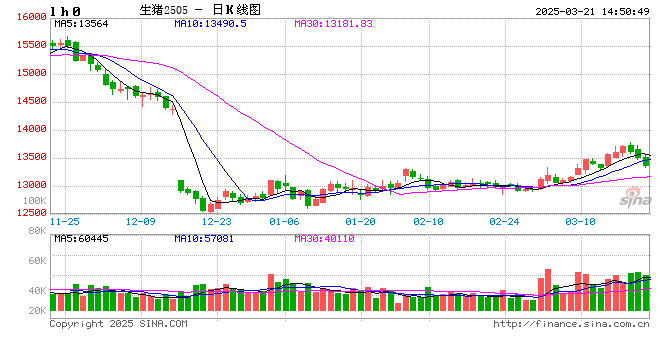
本周国内生猪价格降后趋稳,周均价下滑。据中国养猪网的数据,11月7日,生猪(外三元)价格为11.87元/公斤,与上周五(10月31日)的12.52元/公斤相比,下降5.2%。从一周均价来看,本周生猪均价为12.07元/公斤,与上周12.34元/公斤的均价相比,下降2.2%。

11月4日,国家统计局发布2025年10月下旬流通领域重要生产资料市场价格变动情况。其中,生猪(外三元)价格为12元/公斤,与10月中旬相比,每公斤上涨1.1元,上涨幅度为10.1%。与2024年10月下旬的17.4元/公斤相比,下降31%。
国信期货认为,本周生猪现货先跌后趋稳,部分养殖单位尝试挺价。基本面来看,国内能繁母猪存栏进入下降阶段,但10月去化速度仍偏慢;中期来看,根据仔猪出生数据,到明年二季度初,国内标猪理论供应都是逐步增加的格局;从短期来看,10月二育补栏增加,使得二育育肥舍利用率回到高位,11月二育补栏将降温,春节前预计二育难再有较大的动作。11月到明年1月消费将逐步增加,但根据前期二育补栏时间点推算,此轮二育补栏猪出栏时间点将在11月下旬到12月上中旬,亦即消费增量较快的时间段。此外,目前大场及散户出栏均重仍处于偏高水平,考虑秋冬季生猪生长速度较快,后期大猪出栏时或压制旺季表现。
大地期货认为,现下猪价表现弱稳,基础需求缓慢恢复中,能提供的利好驱动就看后续腌腊、春节时点表现;而供应端基础产能及体重高于同期,出栏压力持续;二育基本补栏至相对高位,投机需求带来产能后置;且年底不排除有前置出栏可能,以上会压制需求旺季的预期表现,猪价主线仍是震荡偏弱。行业当下利润和政策角度来看去产具有一定理论上的驱动,淘母宰量有所增加,但多以低效产能为主,能繁去化速度还未见明显加快,处持续磨底去产阶段。四季度本身对应基础供给即在相对高位,体重转增且高于同期水平,总体供应压力未见明显缓解,近端补库也进一步带来了产能后置风险。短时新增利好有限,上旬需求相对稳定,关注下旬或月底温度再降及腌腊陆续启动所带来的需求增量幅度。
猜你喜欢
- 2026-09-23知情人士:SpaceX逐步淘汰猎鹰9号火箭
- 2026-09-23花旗调查:家族办公室将通胀视为头号担忧 青睐股票和黄金
- 2026-09-23宇顺电子:高管事项系其他任职企业历史问题,公司经营正常
- 2026-09-22华媒控股三日涨幅偏离值累计20% 控股股东减持530.54万股
- 2026-09-22CBCX:黄金产量改善取决于入选品位
- 2026-09-22上市物企增值业务两级分化,一半暴涨一半收缩!
- 2026-09-22库存偏低担忧主导市场 欧洲天然气小幅走高
- 2026-09-22英国政府借款额超出预期 财政大臣希利首次预算案将面临考验
- 2026-09-22江淮表示坚定与华为聚力造好车
- 2026-09-22珠峰黄金因购股期权获行使而合共发行1580万股
网友评论